Update2026.11.01 일

 기획팀
[CEOin PREMIUM=기획팀 ]
하림그룹 오너 2세 중심의 거버넌스 재편이 속도를 내고 있다. 창업주 김홍국 회장의 장남 김준영 씨가 실질 지배하는 비상장 계열사들이 외부 차입을 활용해 지주사 지분을 공격적으로 늘리는 구조가 공시를 통해 확인됐다. 핵심은 ‘개인회사 → 비상장 계열사 → 지주사’로 이어지는 옥상옥 지배 체계와, 서울 양재동 도시첨단물류단지 개발에서 발생할 현금흐름에 대한 선제적 베팅이다.
금융감독원 전자공시시스템에 따르면 김준영 씨의 개인회사 한국바이오텍은 2월 13일부터 3월 14일까지 하림지주 주식 79만6300주를 장내 매수하겠다는 거래계획보고서를 제출했다. 예정 단가는 1만830원으로, 지난해 평균 매입가(8천 원 초반대) 대비 30% 이상 높다.
앞서 한국바이오텍은 146만3700주를 약 122억 원에 매입했다. 이 중 자기자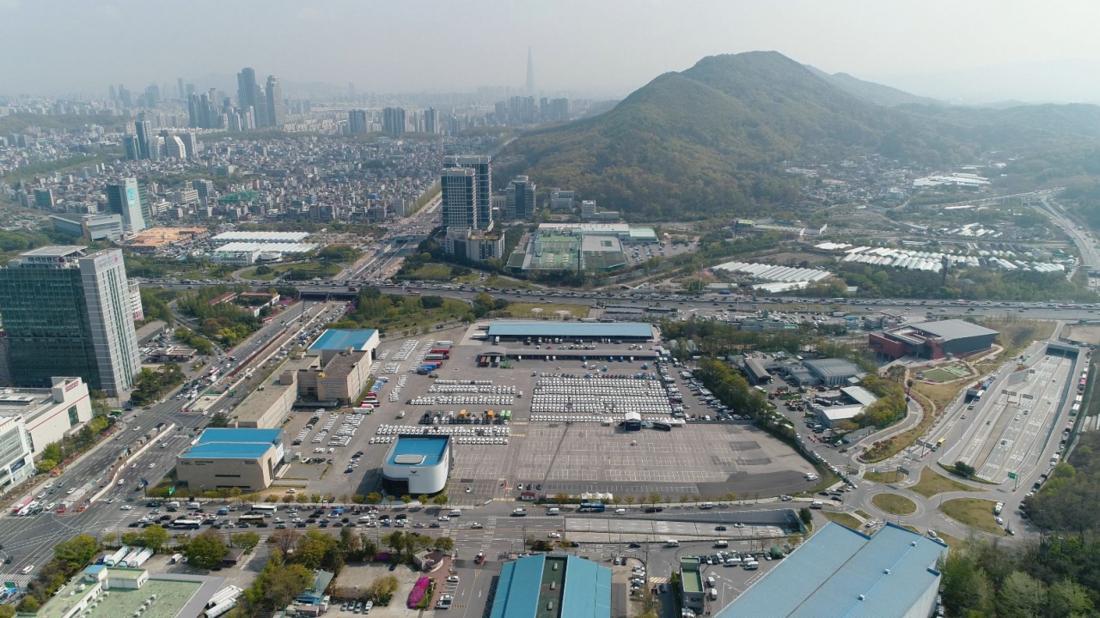 본은 3억5000만 원(2.8%)에 불과했다. 나머지는 차입이다. 2024년 말까지 사실상 무차입 경영을 유지하던 회사는 지분 매입을 기점으로 한국증권금융과 215억 원 한도의 주식담보대출 약정을 체결했다. 담보는 하림지주 주식 600만 주, 이자율은 연 4.23%다. 조달 자금 중 119억 원이 지주사 주식 매입에 투입됐다.
이 구조는 ‘주가 상승 → 담보가치 제고 → 추가 차입 여력 확보’라는 선순환을 전제로 한다. 반대로 주가 하락 시 담보유지비율 하락에 따른 반대매매 리스크도 상존한다. 고레버리지 전략으로 지배력을 확장하는 만큼 시장 변동성에 취약할 수밖에 없다.
지배 체계의 뼈대는 2013년 증여에서 출발한다. 김 회장은 장남에게 비상장 계열사 한국썸벧판매(현 올품) 지분 100%를 증여했다. 현재는 ‘김준영 → 올품(100%) → 한국바이오텍 → 하림지주’로 이어지는 구조다. 지난해 말 기준 올품 5.78%, 한국바이오텍 18.00% 등 우호 지분을 합하면 약 24%로, 김홍국 회장의 21.10%를 넘어선다. 사실상 2세 측이 지주사 지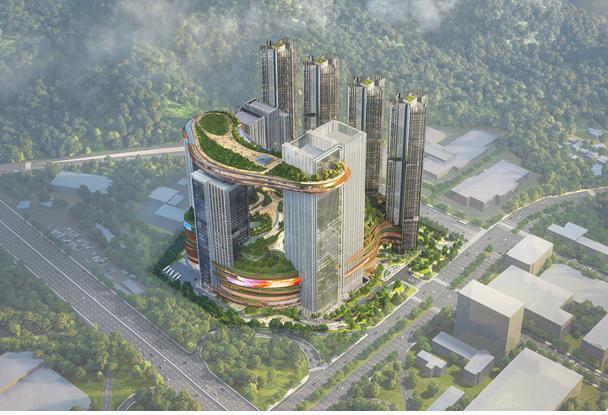 배력을 공고화한 셈이다.
쟁점은 승계 비용의 귀속이다. 개인이 아닌 법인이 차입해 주식을 매입하면 이자비용은 회사 재무제표에 반영된다. 향후 하림지주 배당이 확대될 경우, 배당금은 법인을 통해 유입돼 차입 상환 및 지배력 유지 재원으로 활용될 가능성이 있다. 과거 공정거래위원회가 올품 관련 내부거래를 들여다본 배경에도 승계 구조에 대한 문제의식이 깔려 있었다는 게 업계의 시각이다.
이 모든 퍼즐의 중심에는 양재동 개발이 있다. 하림그룹은 서울 서초구 양재동 옛 화물터미널 부지에 총 사업비 7조 원 규모의 도시첨단물류단지를 추진 중이다. 시행사 하림산업을 통해 연내 착공을 목표로 하고 있다. 프로젝트가 본궤도에 오를 경우 분양·임대 수익을 통한 대규모 현금흐름 창출이 예상된다.
재무적 지원군으로는 NH투자증권이 거론된다. 하림지주는 2024년 9월 1432억 원 규모의 교환사채(EB)를 발행했고, NH투자증권이 전액 인수했다. 표면이자율 0%, 리픽싱 조항 미적용이라는 조건은 주가 상승에 대한 강한 기대를 반영한다. 실제로 발행 3개월 만에 약 185억 원어치가 주식으로 조기 교환됐다. 자금의 최종 목적지는 양재동 개발로 알려졌다.
시장의 관전 포인트는 명확하다. ‘양재동 개발 이익 → 하림지주 배당 확대 → 한국바이오텍 차입 상환 및 지배력 강화’라는 흐름이 현실화될지 여부다. 조(兆) 단위 이익이 예상되는 프로젝트인 만큼, 수혜의 배분 구조를 둘러싼 일반 주주들의 시선도 엄격하다.
금융투자업계 한 관계자는 “양재동은 그룹의 미래 캐시카우가 될 가능성이 높다”며 “개발 성과가 오너 일가의 지배력 강화로 집중되는 구조라면 주주가치 논쟁은 피하기 어렵다”고 지적했다. 하림지주 측은 비상장 계열사의 차입 기반 지분 매입 리스크와 개발 이익 활용 계획에 대한 질의에 “내용을 알지 못한다”고 답했다.
레버리지로 쌓아 올린 2세 거버넌스는 성장 스토리와 주가가 뒷받침될 때 비로소 완성된다. 2026년 착공을 목표로 한 양재동 프로젝트가 그 분수령이 될 전망이다.


 목록으로